

2026年9月最新規範
2026最新|IFRS永續揭露與溫室氣體規範調整重點
金管會與環境部於2026年9月23日共同宣布調整上市櫃公司接軌IFRS永續揭露準則,以及溫室氣體盤查、確信與申報相關規定。
本次調整主要參考歐盟及亞洲主要市場近期簡化永續揭露要求的趨勢,在整體接軌方向不變的前提下,針對規模較小的上市櫃公司增加過渡與簡化措施。
一、強制接軌IFRS永續揭露的公司範圍縮小
原規劃為全體約1,970家上市櫃公司分階段強制適用IFRS永續揭露準則。
調整後強制適用對象:
- 實收資本額20億元以上上市櫃公司,約535家。
- 實收資本額未達20億元,但屬環境部公告應盤查登錄及查驗對象,約25家。
因此,強制適用公司將調整為約560家。
至於資本額未達20億元且非環境部列管的上市櫃公司,不再要求全面強制接軌IFRS永續揭露準則,但仍須揭露氣候治理、風險管理及溫室氣體範疇一、二等基本氣候資訊。
金管會修正後的接軌藍圖如下,可依公司實收資本額快速確認適用階段及後續揭露時程。
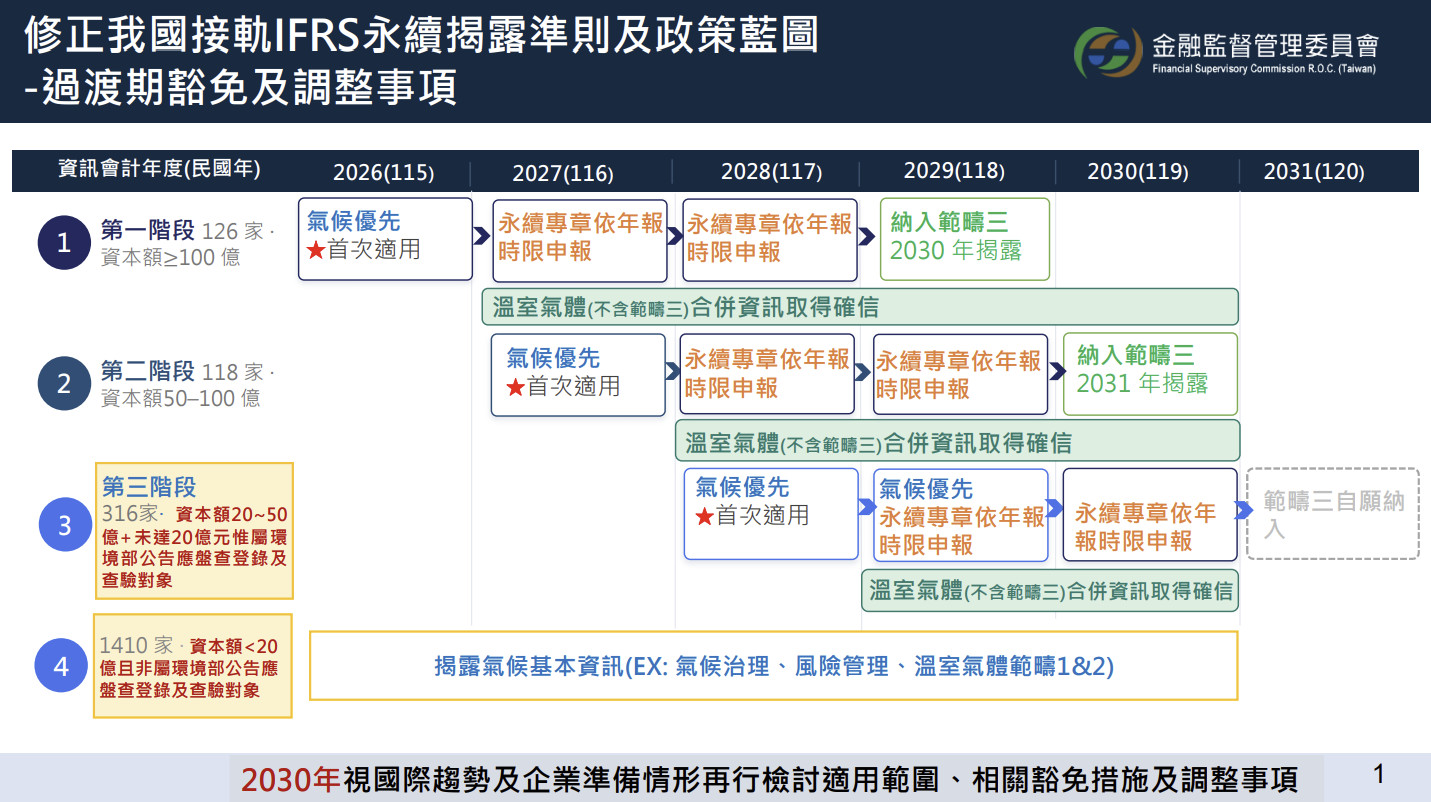
圖:修正我國接軌IFRS永續揭露準則及政策藍圖|資料來源:金融監督管理委員會
二、第三階段公司前2年以氣候資訊為優先
第三階段公司原本在首次適用年度可豁免氣候以外的永續資訊,第2年起即須開始揭露。
調整後:
第三階段公司於首次適用後的前2個會計年度,均可豁免氣候以外的永續資訊,
至第3年(2030年)起才須開始揭露氣候以外的重大永續議題。
第三階段公司於首次適用後的前2個會計年度,均可豁免氣候以外的永續資訊,
至第3年(2030年)起才須開始揭露氣候以外的重大永續議題。
對第三階段企業而言,接軌初期可先集中資源處理氣候相關揭露。
三、第三階段公司溫室氣體盤查範疇三改為自願揭露
原規劃第三階段公司於豁免期間結束後,仍須逐步揭露溫室氣體盤查範疇三排放資訊。
最新規定:
第三階段公司的溫室氣體盤查範疇三改為自願揭露。
第三階段公司的溫室氣體盤查範疇三改為自願揭露。
企業仍可依客戶要求、減碳目標、供應鏈管理需求或自身永續策略,自行決定是否進行溫室氣體盤查範疇三的盤查與揭露。
四、第二、第三階段公司免除母公司個體溫室氣體確信
第二及第三階段公司原規劃須就母公司個體之溫室氣體範疇一、二排放資訊取得第三方確信。
調整後:
母公司個體層級之確信要求予以豁免。
母公司個體層級之確信要求予以豁免。
但母公司及合併層級溫室氣體盤查仍須依適用時程進行,後續應辦理的合併層級確信亦未取消。
至於溫室氣體範疇一、二的盤查及確信時程,可參考金管會修正後的上市櫃公司永續發展路徑圖。
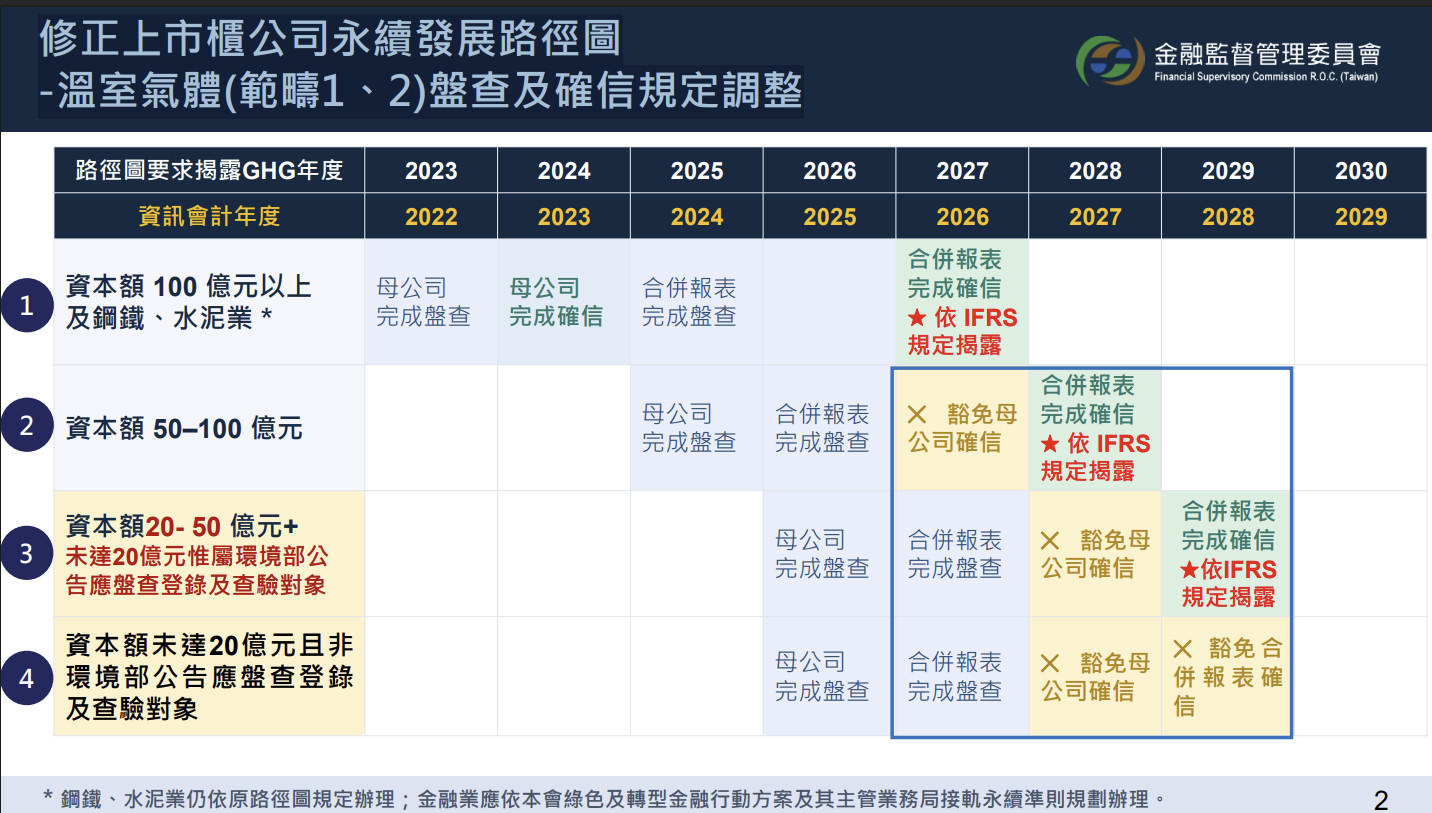
圖:修正上市櫃公司永續發展路徑圖-溫室氣體範疇1、2盤查及確信規定|資料來源:金融監督管理委員會
五、永續專章申報時間增加過渡彈性
原規定永續專章原則上須與年度財務報告同步,於3月底前申報。
調整後:
公司於首次適用的前2年過渡期間,如未能於3月底完成永續專章,可最遲依年報申報期限,也就是股東會前14日辦理。
第3年起則恢復與財務報告同步申報。
公司於首次適用的前2年過渡期間,如未能於3月底完成永續專章,可最遲依年報申報期限,也就是股東會前14日辦理。
第3年起則恢復與財務報告同步申報。
不同資本額公司的適用方向
| 實收資本額 | 最新適用方向 |
|---|---|
| 100億元以上 | 第一階段,2026年首次適用,持續依既定IFRS及溫室氣體路徑辦理。 |
| 50~100億元 | 第二階段,2027年首次適用;母公司個體GHG確信豁免。 |
| 20~50億元 | 第三階段,2028年首次適用;前2年氣候優先、溫室氣體盤查範疇三自願揭露。 |
| 未達20億元+環境部列管 | 仍納入第三階段強制接軌。 |
| 未達20億元+非環境部列管 | 不強制全面接軌IFRS,但仍須揭露氣候基本資訊。 |
企業目前應注意什麼?
本次調整雖然降低部分企業的揭露與確信負擔,但並不代表溫室氣體盤查或氣候資訊揭露可以停止。
- 確認公司實收資本額屬於哪一個接軌階段。
- 資本額未達20億元者,確認是否屬環境部公告應盤查登錄及查驗對象。
- 重新檢視原訂的IFRS永續揭露、溫室氣體盤查、溫室氣體盤查範疇三及第三方確信時程,是否需依最新規定調整。
另須注意,鋼鐵、水泥業仍依原永續發展路徑圖規定辦理;
金融業、保險業及證券期貨業則另依金管會相關規劃辦理。
捷思觀察
本次政策調整的重點並非停止永續揭露,而是將企業接軌方式調整得更符合規模與實務負擔。
對上市櫃公司而言,現階段仍應持續建立氣候治理、溫室氣體盤查及永續資訊管理能力,
再依公司適用階段安排後續揭露與確信工作,避免持續依舊版時程投入不必要的作業成本。
資料來源:
金融監督管理委員會、環境部,2026年9月23日
「接軌國際 行穩致遠-環境部×金管會共同優化永續揭露接軌路徑,兼顧資訊品質與產業競爭力」